Hvad dækker ejerskifteforsikring?
Skjulte skader, der fandtes på overtagelsesdagen, og som ikke er nævnt i tilstandsrapporten eller elinstallationsrapporten. En typisk grundforsikring gælder i 5 år og kan forlænges til 10 (i et tilbud fra et af de store selskaber i 2026 kostede det 50 % oveni).
Pris: typisk 15.000-35.000 kr, og sælger betaler halvdelen (Bolius). Forsikringen skal tegnes senest på overtagelsesdagen (Ældre Sagen).
Hvad dækker ejerskifteforsikring ikke?
- Alt, der allerede står i rapporterne. Et rødt punkt i tilstandsrapporten er din udgift, ikke forsikringsselskabets. Det ved mange købere ikke.
- Det, der er typisk for husets alder. Fx en fugtig kælder på grund af svag isolering, fordi man byggede sådan dengang.
- Ydre årsager. Fugt, fordi der mangler omfangsdræn om fundamentet.
- Bygningsdele, der ikke er besigtiget. Kunne den byggesagkyndige ikke komme til et område, kan selskabet henvise til det.
- Kloak og jordledninger. Ofte kun som tilvalg (i eksemplet: «ulovlige kloakrør og -samlinger» mod merpris).
- Jordforurening, fx fra en olietank. Også et tilvalg, i eksemplet med udbetaling op til 500.000 kr.
- Din selvrisiko. I eksemplet 5.300 kr pr. skade, højst 53.000 kr i hele perioden.
Jo flere røde punkter i rapporten, jo mindre beskytter forsikringen dig. En sælger med en «ærlig» rapport, hvor alt er skrevet ned, flytter i praksis risikoen over på dig: den er allerede «kendt», og det kendte kan ikke forsikres.
Siger du nej til forsikringen, er sælger stadig fri for ansvar, når han har tilbudt den og vil betale halvdelen. Du sparer din halvdel af præmien, men står uden beskyttelse mod skjulte skader.
Hvorfor afviser ejerskifteforsikringen så mange sager?
Det er køberen, der skal bevise, at skaden er dækket. De sværeste sager handler om fugt og skimmel: eksperterne er tit uenige om årsagen, og om skaden var der før købet (Bolius).
Sådan ser det ud i virkeligheden:
- Loftrummet, der ikke blev besigtiget. Den byggesagkyndige skrev «ikke besigtiget: ingen adgang». Et år efter købet kommer der skimmel på væggen i soveværelset. Det viser sig, at det har dryppet på loftet længe, ventilationen kunne ikke følge med, og fugten trak ned i væggen. Selskabet svarer: området blev ikke besigtiget, og hvor længe det har stået på, ved man ikke. At bevise, at problemet var der før købet, er næsten umuligt.
- Taget, der delvist var skiftet. Sælger havde skiftet en del af taget, og i rapporten er taget «i orden». Men væggen under den del var allerede fugtig, fugten kom ikke ud og gik dybere. To år efter er der skimmel inde i væggen. Selskabet diskuterer: er det følgen af en gammel utæthed, som «kunne ses», eller et nyt problem? Eksperterne skriver forskellige konklusioner, og sagen trækker ud i måneder.
I begge tilfælde er problemet virkeligt, men der kommer ingen udbetaling, eller kun en del. Derfor skal områder, der ikke er besigtiget, og spor af gamle reparationer tjekkes før underskriften, ikke efter.
Beregner: hvad betaler du selv, selv med forsikring?
Din del af præmien og selvrisikoen
Selvrisikoen i eksemplet er fra et tilbud fra et af de store selskaber i 2026. Alt, der allerede står i rapporterne, dækker forsikringen ikke: det er 100 % din udgift.
Ifølge Forsikring & Pension får man kun erstatning i 3 af 10 sager på en ejerskifteforsikring. For en almindelig husforsikring er det 7-8 af 10. I 2022 handlede omkring 20 % af de 1.526 klager til Ankenævnet for Forsikring om netop ejerskifteforsikring: det højeste blandt alle forsikringstyper.
Andel sager med erstatning. Kilde: Forsikring & Pension via Bolius.
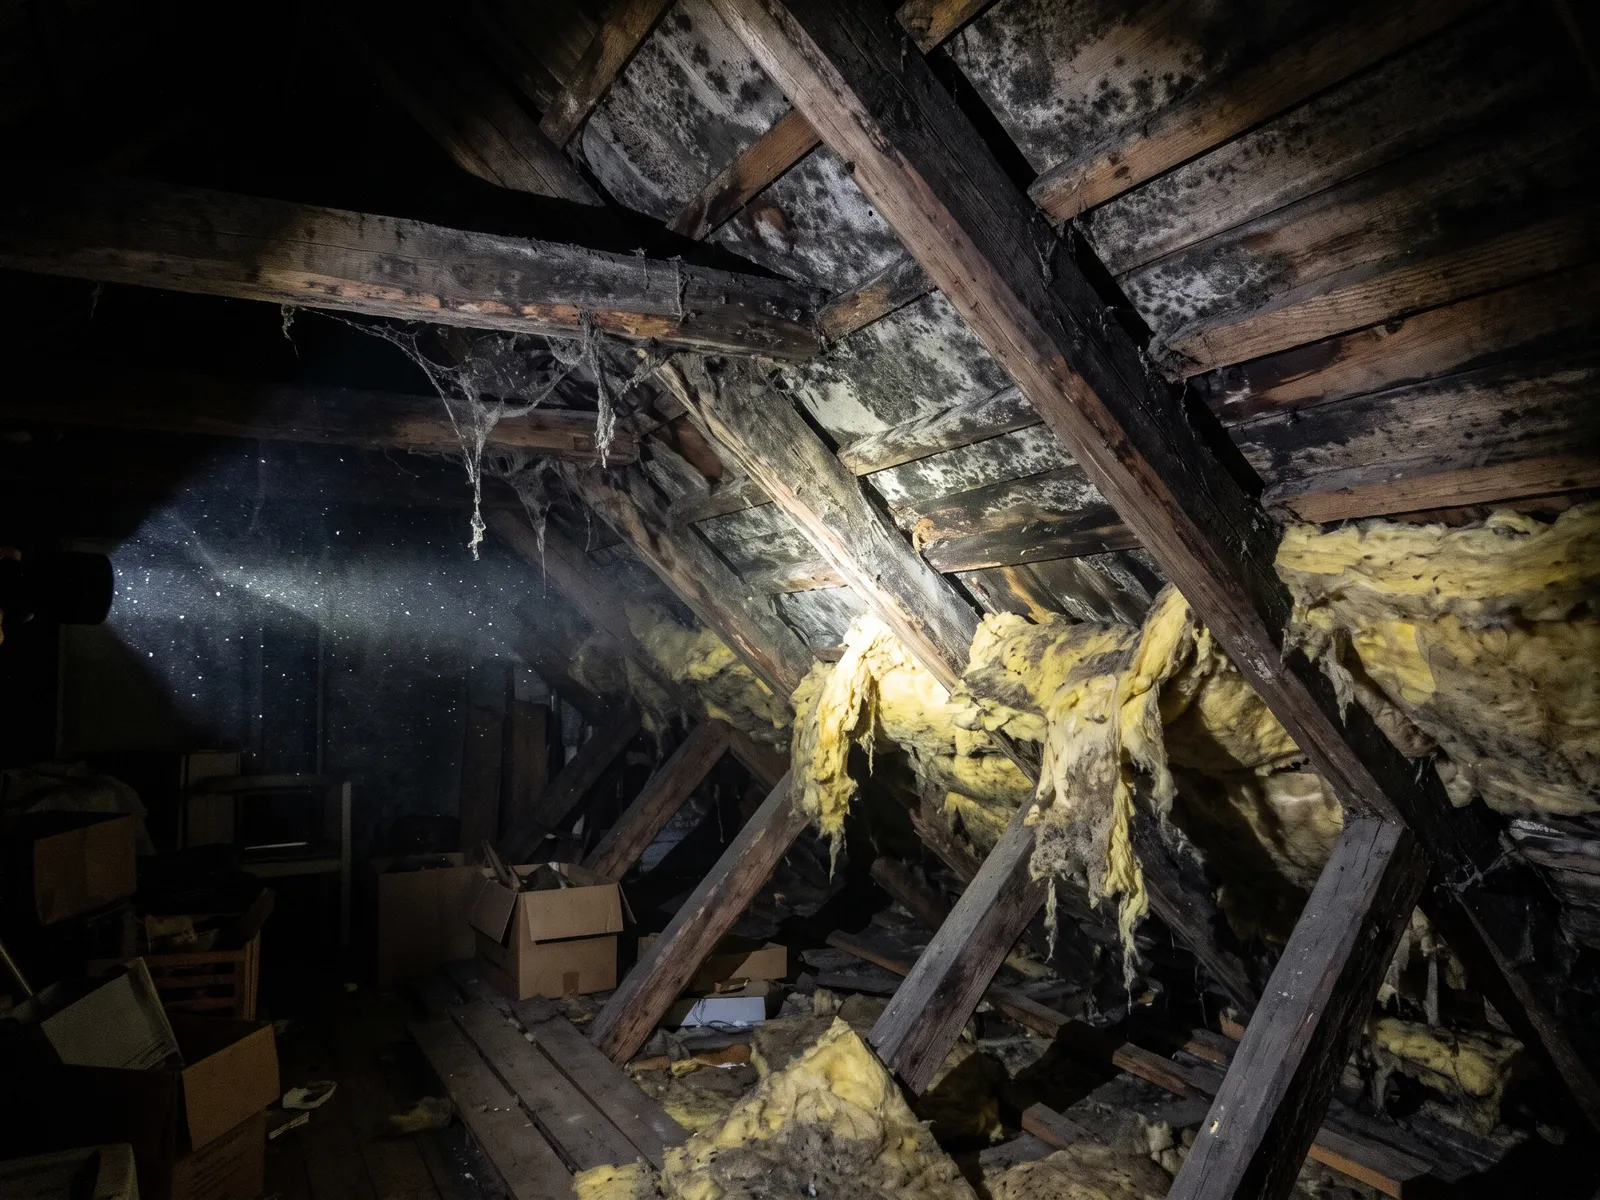
Frisk maling kan koste dig forsikringen. Kosmetik vurderer den byggesagkyndige ikke, og en fugtplet under ny maling kommer måske ikke med i rapporten. Når pletten så kommer frem, spørger selskabet: kunne den ikke ses? Tag billeder af lofter og vægge ved fremvisningen: det er dit bevis for standen på købsdagen.
Eksempel fra vores data
I 52 af 76 gennemgåede tilstandsrapporter (HUSDATA, Nordjylland) var en del af huset ikke eller kun delvist besigtiget. Det er netop der, overraskelserne oftest gemmer sig, og netop der, forsikringen er svagest.
Pointen: forsikringen dækker det ukendte. Derfor skal det kendte fra papirerne med i prisen, før du skriver under.
Hvad skal du tjekke, før du tegner ejerskifteforsikring?
- Listen over røde og gule punkter: det er dine fremtidige udgifter.
- Områder «ikke besigtiget»: bed om adgang eller en særskilt gennemgang.
- Spor af gamle reparationer: hvad blev skiftet, hvornår og hvorfor (især tag og vådrum).
- Forsikringens løbetid: 5 eller 10 år og forskellen i pris.
- Selvrisiko: pr. skade og samlet maksimum.
- Tilvalg: kloak, jordforurening, skimmel.
- Frist for at tegne den: senest på overtagelsesdagen.
Forsikringen løber i 5 år, men nogle skjulte problemer (skimmel i en væg, en kloak, der langsomt lækker) viser sig først efter flere år. Tillægget for 10 år (+50 % i det tilbud, vi har set) er tit billigere end én enkelt af de skader.
Min vurdering
Jeg ville tage forsikringen: sælger betaler jo halvdelen. Men man skal købe huset, som om den ikke fandtes. Alt, hvad der står i rapporterne, skal du regne som dine egne udgifter og have med i prisen. Så bliver forsikringen en bonus, ikke en plan.
Yurii Khlivnenko, grundlægger af NordIndsigt
Selv eller med os?
Rapporter og forsikringsvilkår kan du læse selv, hvis du har tiden. Det svære er noget andet: i din første rapport er det svært at se, hvilken formulering der betyder en fremtidig strid med forsikringsselskabet. Vi har set hundredvis af den slags rapporter. Og når man kan lide huset, er det let at læse «ikke besigtiget» som en formalitet. Vi er ikke bundet til huset, så med os ved du inden for 24-48 timer, hvad forsikringen ikke dækker, før du skriver under.
Kort sagt
Det vigtigste spørgsmål til forsikringen: hvad af det, der kan gå i stykker, står allerede i rapporterne og er derfor ikke dækket?
Vil du vide, hvad i dit hus allerede er undtaget fra forsikringen?
BoligCheck gennemgår rapporterne og viser, hvad der lander hos dig, med priser i to scenarier.
Bestil BoligCheck, 299 krIkke klar til at bestille? Start med et gratis hurtig-tjek →
Ofte stillede spørgsmål
Hvad dækker ejerskifteforsikring?
Skjulte skader, der fandtes på overtagelsesdagen, og som ikke er nævnt i tilstandsrapporten eller elinstallationsrapporten. En typisk grundforsikring gælder i 5 år og kan forlænges til 10 (i et tilbud fra et af de store selskaber i 2026 kostede det 50 % oveni).
Hvad dækker ejerskifteforsikring ikke?
Jo flere røde punkter i rapporten, jo mindre beskytter forsikringen dig. En sælger med en «ærlig» rapport, hvor alt er skrevet ned, flytter i praksis risikoen over på dig: den er allerede «kendt», og det kendte kan ikke forsikres.
Hvorfor afviser ejerskifteforsikringen så mange sager?
Det er køberen, der skal bevise, at skaden er dækket. De sværeste sager handler om fugt og skimmel: eksperterne er tit uenige om årsagen, og om skaden var der før købet (Bolius).
Hvad skal du tjekke, før du tegner ejerskifteforsikring?
Forsikringen løber i 5 år, men nogle skjulte problemer (skimmel i en væg, en kloak, der langsomt lækker) viser sig først efter flere år. Tillægget for 10 år (+50 % i det tilbud, vi har set) er tit billigere end én enkelt af de skader.
Selv eller med os?
Rapporter og forsikringsvilkår kan du læse selv, hvis du har tiden. Det svære er noget andet: i din første rapport er det svært at se, hvilken formulering der betyder en fremtidig strid med forsikringsselskabet. Vi har set hundredvis af den slags rapporter. Og når man kan lide huset, er det let at læse «ikke besigtiget» som en formalitet. Vi er ikke bundet til huset, så med os ved du inden for 24-48 timer, hvad forsikringen ikke dækker, før du skriver under.